

Pillole di Mercato

(42° settimana - anno 2026)

Citazione del giorno:
Johann W. Von Goethe: “L’uomo è una creatura che sa presto, ma mette in pratica tardi”
Il messaggio che arriva dai mercati questa settimana è soprattutto un invito alla prudenza e all’attenzione. Non perché ci siano necessariamente le condizioni per un crollo o una recessione, ma perché sotto la superficie degli indici stanno emergendo segnali che meritano di essere osservati. L’economia americana continua a mostrare una notevole resilienza, sostenuta dalla crescita degli utili, dalla produttività e dagli investimenti nell’intelligenza artificiale. Il 12 ottobre ricorrono quattro anni dall’inizio dell’attuale mercato rialzista: dall’ottobre 2022 l’S&P 500 ha guadagnato circa il 117%, che diventa il 130% includendo i dividendi, registrando 124 nuovi massimi storici. Secondo un’analisi di Edward Jones, circa il 70% del rialzo deriva dalla crescita degli utili aziendali e soltanto il restante 30% dall’espansione delle valutazioni. È un elemento importante perché conferma che gran parte della crescita di Wall Street è stata sostenuta da risultati economici concreti. Tuttavia, oggi le prime dieci società rappresentano circa il 40% dell’S&P 500 e Nvidia, da sola, pesa intorno all’8%. Questo significa che la performance dell’indice dipende sempre più da un numero ristretto di grandi aziende tecnologiche, mentre altre aree del mercato mostrano una maggiore fragilità. La fiducia dei consumatori americani è scesa sui livelli più bassi dal 2014 e le stime di crescita del PIL per il terzo trimestre sono state ridimensionate da valori inizialmente vicini al 5-6% a meno del 4%. Non parliamo quindi di un’economia in recessione, ma di una crescita che potrebbe iniziare a moderarsi. A complicare il quadro rimangono i costi energetici. Negli Stati Uniti il diesel continua a essere particolarmente caro, con prezzi che hanno superato i 6,50 dollari al gallone a settembre, aumentando i costi di trasporto e distribuzione e rischiando di alimentare nuove pressioni inflazionistiche. Il mercato obbligazionario continua intanto a rappresentare una delle principali variabili da monitorare. Rendimenti elevati, deficit pubblici e crescente necessità di finanziamento stanno aumentando il costo del capitale per governi e imprese. In Europa è soprattutto la Francia a richiamare l’attenzione. Con un debito pubblico di circa 3.480 miliardi di euro, pari al 115% del PIL, e un deficit superiore al 5%, il Paese sta affrontando una crescente pressione sui propri titoli di Stato. Durante la settimana il rendimento decennale francese ha superato quello italiano di circa 23,5 punti base, mentre lo spread rispetto al Bund tedesco si è avvicinato ai 150 punti base. È un cambiamento significativo nella percezione del rischio sovrano europeo. La BCE dispone di strumenti per contrastare tensioni eccessive, ma il loro utilizzo non è automatico e richiede il rispetto di determinate condizioni. Non siamo necessariamente davanti a una nuova crisi del debito europeo, ma la situazione francese dimostra quanto la sostenibilità fiscale sia tornata centrale nelle valutazioni degli investitori. Anche il dollaro forte e la debolezza dell’euro hanno conseguenze concrete sui portafogli: gli investimenti americani non coperti dal rischio di cambio beneficiano dell’apprezzamento della valuta statunitense, ma diventano anche più costosi per chi deve effettuare nuovi acquisti. Sul fronte azionario, invece, l’intelligenza artificiale continua a rappresentare uno dei principali motori della crescita, ma il mercato sta diventando progressivamente più esigente. Le recenti indiscrezioni sui ricavi di OpenAI hanno mostrato quanto le quotazioni tecnologiche siano sensibili alle revisioni delle aspettative. Il problema non riguarda necessariamente la domanda di AI, che rimane molto forte, ma il tempo necessario per trasformare centinaia di miliardi di investimenti in ricavi, utili e flussi di cassa adeguati. Inoltre, la crescente necessità di finanziare data center, semiconduttori e infrastrutture si aggiunge alla domanda di capitali proveniente dai governi, contribuendo potenzialmente a mantenere elevati i rendimenti obbligazionari. Un eventuale rallentamento degli investimenti tecnologici potrebbe quindi penalizzare alcune azioni e contemporaneamente favorire i Treasury, riducendo la pressione sulla raccolta di capitali. La relativa tranquillità degli indici non significa quindi necessariamente assenza di rischio. Per gli investitori tutto questo suggerisce una riflessione importante: non basta osservare quanto un portafoglio stia guadagnando, bisogna comprendere quali rischi stia assumendo per ottenere quel risultato. Diversi ETF azionari possono nascondere una forte concentrazione sulle stesse grandi società americane; le obbligazioni a lunga scadenza rimangono sensibili ai movimenti dei rendimenti e gli investimenti internazionali incorporano anche il rischio valutario. Gestire questi elementi non significa modificare continuamente il portafoglio in risposta alle notizie, ma costruire un processo coerente con obiettivi, orizzonte temporale e capacità di sopportare le oscillazioni. La prossima stagione delle trimestrali, a partire dalle grandi banche americane e da TSMC, offrirà indicazioni importanti sulla tenuta degli utili e sulla sostenibilità delle aspettative legate all’intelligenza artificiale. Continueremo quindi a osservare soprattutto qualità della crescita, margini aziendali, rendimenti obbligazionari e partecipazione dei diversi settori ai rialzi. La prudenza non deve essere confusa con il pessimismo: è semplicemente una componente fondamentale della gestione del patrimonio. Dietro ogni capitale investito ci sono anni di lavoro, risparmio e sacrifici. Proteggerlo significa rispettare quel percorso, senza rinunciare alle opportunità offerte dai mercati. Il nostro obiettivo non è prevedere ogni correzione o dimostrare di avere sempre ragione, ma costruire portafogli capaci di attraversare scenari differenti, mantenendo disciplina e coerenza con gli obiettivi. Perché nel lungo periodo non conta soltanto quanto riusciamo a guadagnare nelle fasi favorevoli, ma soprattutto la capacità di gestire il rischio e restare investiti abbastanza a lungo da beneficiare della crescita dei mercati.
La settimana dal 12 al 16 ottobre sarà particolarmente intensa sul fronte macroeconomico, con l’attenzione concentrata soprattutto sull’inflazione americana e sulle sue implicazioni per le prossime decisioni della Federal Reserve. Saranno importanti anche i dati sulla crescita economica, sui consumi e sull’attività industriale, utili per valutare la tenuta delle principali economie.
· Lunedì 12 ottobre – USA e Giappone: mercati condizionati dalle festività nazionali, con possibili riduzioni della liquidità. Prendono il via gli incontri del Fondo Monetario Internazionale.
· Martedì 13 ottobre – Germania e USA: inflazione tedesca, prezzi alla produzione giapponesi e vendite di abitazioni esistenti negli Stati Uniti. Attesi anche i dati sul credito cinese.
· Mercoledì 14 ottobre – Giornata chiave: inflazione americana, principale appuntamento della settimana per comprendere le prospettive dei tassi Fed. In programma anche inflazione cinese e Beige Book della Federal Reserve.
· Giovedì 15 ottobre – Regno Unito, Europa e USA: PIL britannico, inflazione francese e produzione industriale dell’Eurozona. Negli Stati Uniti riflettori puntati su prezzi alla produzione, vendite al dettaglio e richieste di sussidi di disoccupazione.
· Venerdì 16 ottobre – Eurozona e USA: inflazione definitiva dell’Eurozona, bilancia commerciale italiana e produzione industriale americana.
VENERDI
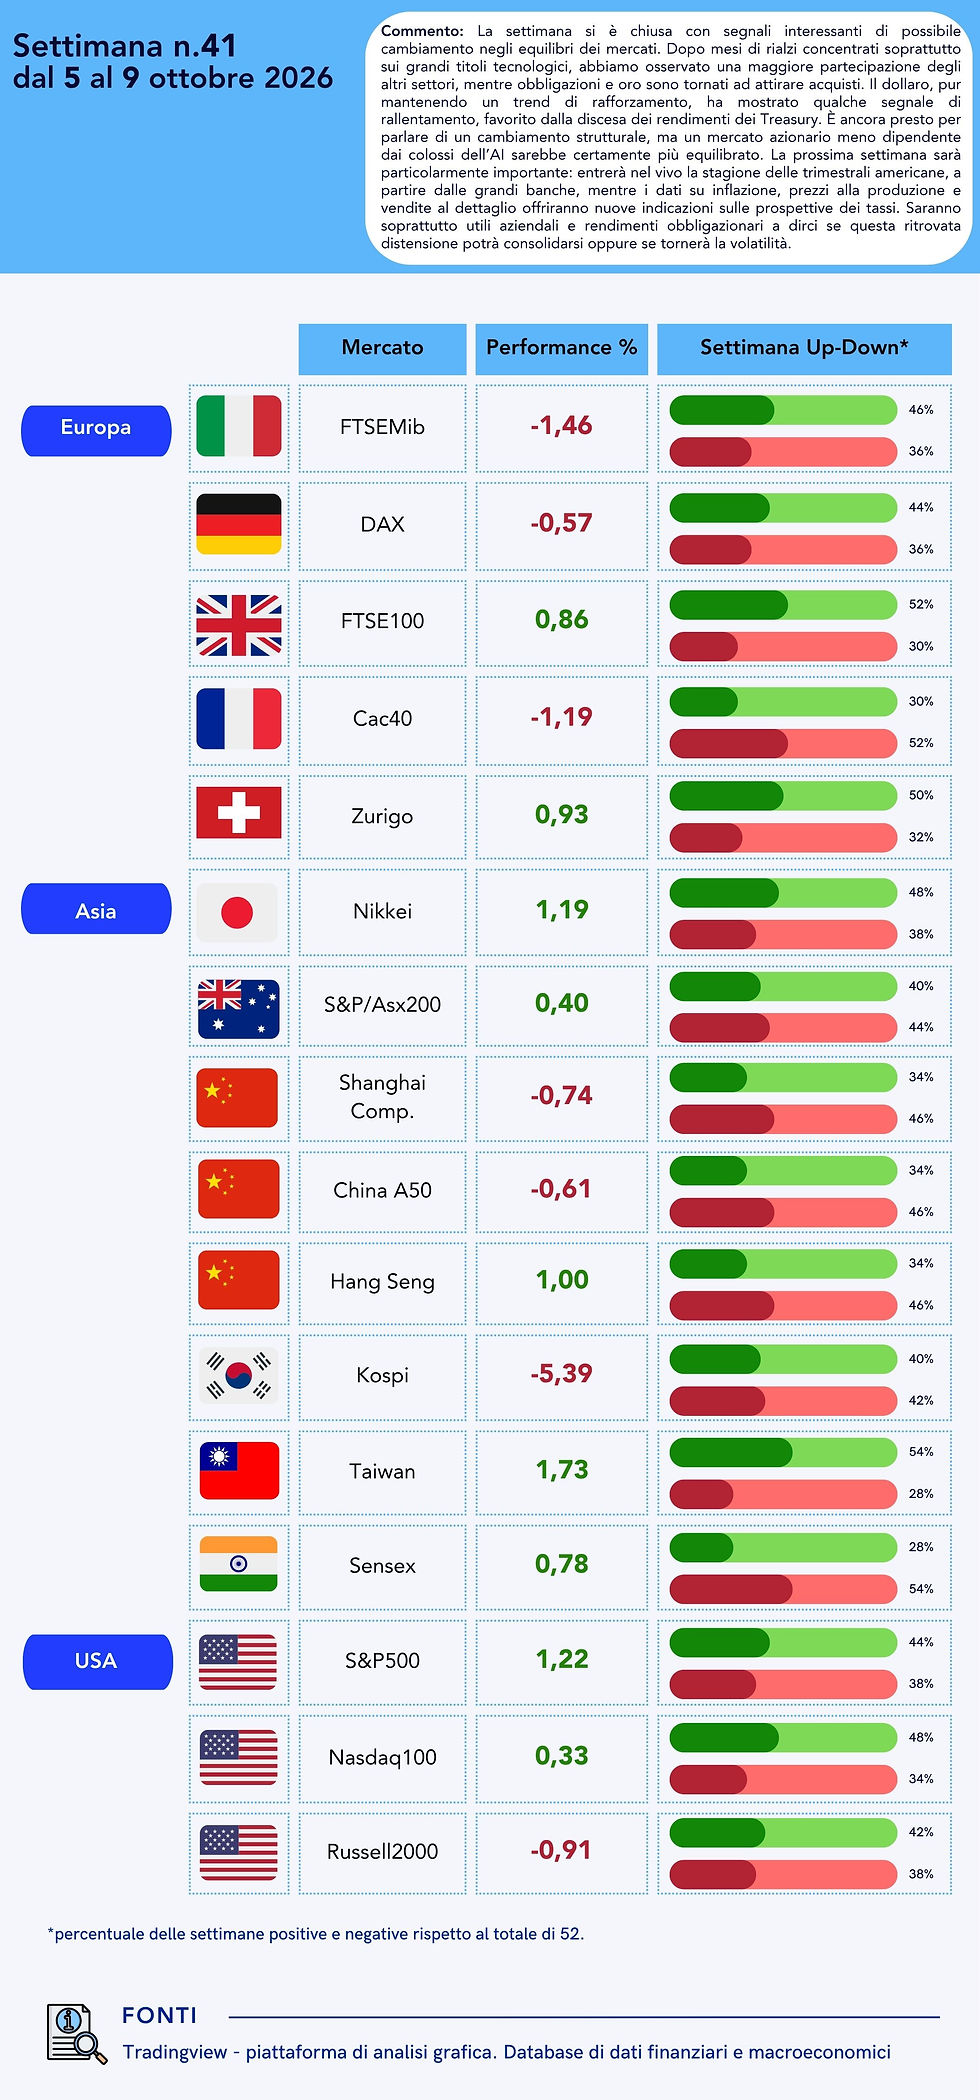
I listini dell’Asia hanno chiuso misti. Nei singoli paesi lo Shanghai -0,38%, China A50 -0,51%, Hang Seng +1,40%, il Nikkei -0,06%, l’Australia +0,60%, Taiwan chiusa per festività, la Corea del Sud Kospi chiuso pe festività, l’indice Indiano Sensex +1,13%. Il nostro FTSEMib +0,91%, Dax +1,13%, Ftse100 +1,06%, Cac40 +0,95%, Zurigo +1,10%. Lo S&P500 +0,59%, il Nasdaq +0,64%, il Russell2000 +0,46%. L’oro ha chiuso a 4.220,30 dollari l’oncia, mentre il petrolio ha scambiato a 91,66$ per il wti e 104,42$ per il brent inglese. Il prezzo del Natural Gas (TTF) quotato sul mercato di Amsterdam è di € 81,434. Lo spread BTP/BUND 109,720. L’indice VIX (il termometro dei mercati cioè la volatilità) chiude a 14,84%. Nel periodo pre-covid si attestava tra il 20% e l’11% e sono i due livelli entro cui vi è tranquillità nei mercati finanziari.
PRE-APERTURE
I listini dell’Asia si avviano a chiudere negativi. Nei singoli paesi lo Shanghai -0,19%, China A50 -0,03%, Hang Seng -0,06%, il Nikkei chiuso per festività, l’Australia +0,76%, Taiwan +0,18%, la Corea del Sud Kospi -3,21%, l’indice Indiano Sensex -0,41%. Al momento in cui scrivo, i mercati europei hanno una previsione di apertura positiva così come gli Stati Uniti. L’oro si attesta a 4.211,25 dollari l’oncia, mentre il petrolio chiude intorno ai valori di 90,54$ per il greggio e 103,71$per il brent. Infine, il Bitcoin quota 82.381 e l’Ethereum 2.491.
Buona giornata e buona settimana.
Commenti